

In het Belastingplan 2027 is de maatregel op genomen om de gerichte vrijstelling voor branche-eigen producten per 1 januari 2027 af te schaffen, ook vanwege de aanbeveling van het SEO uit de evaluatie van de werkkostenregeling: ‘Schaf de vrijstelling voor korting op branche-eigen producten af.’
Intensieve lobby
De afgelopen maanden hebben 25 brancheorganisaties zich ingezet om de personeelskortingsregeling op branche-eigen producten toch te behouden. De organisaties hadden het volgende verzoek:
- Schrap de voorgenomen afschaffing van de gerichte vrijstelling voor korting op branche-eigen producten van 20% tot maximaal 500 euro.
- Zoek een alternatieve dekking die niet ten koste gaat van arbeidsvoorwaarden en koopkracht van medewerkers
- Betrek de werkgevers bij een alternatief en toets dit op uitvoerbaarheid en administratieve lasten.
Amendement
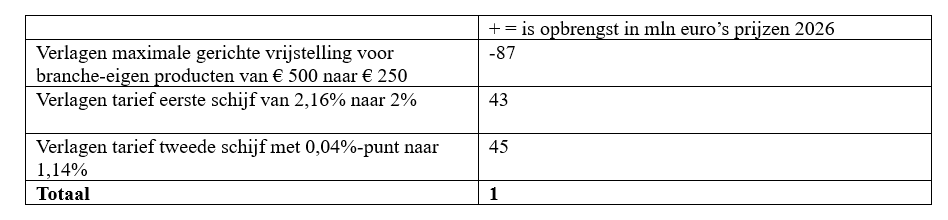
De Tweede Kamer heeft echter het amendement van de lid Stoffer c.s., ingediend bij het Belastingplan 2027, om de gerichte vrijstelling voor branche-eigen producten te behouden niet aangenomen. De voorgestelde dekking werd gevonden door de verhoging van de vrije ruimte in de eerste schijf naar 2,16% niet door te voeren en de tweede schijf te verlagen naar 1,14%.
In het amendement staat het volgende:
“In het Belastingplan 2027 wordt voorgesteld om de gerichte vrijstelling voor branche-eigen producten af te schaffen. Dit amendement behoudt deze vrijstelling. De voorgenomen afschaffing zorgt ervoor dat een veelgebruikte arbeidsvoorwaarde onmogelijk wordt gemaakt. In diverse sectoren wordt deze vrijstelling veelvuldig ingezet. De impact van de afschaffing lijkt daarmee groter dan verwacht.
Voorgesteld wordt om de gerichte vrijstelling licht in te perken en deze daarmee meer gericht te maken. Het maximumbedrag dat gericht vrijgesteld vergoed, verstrekt of ter beschikking gesteld kan worden, wordt namelijk verlaagd naar € 250 per kalenderjaar. Mogelijk komt dit ook de doeltreffendheid en doelgerichtheid van de regeling ten goede. Het maximumkortingspercentage blijft gelijk op 20%.
Dekking wordt gevonden door de geplande verhoging per 1 januari 2027 van het percentage van de eerste schijf van de vrije ruimte van 2% naar 2,16% niet door te voeren, waardoor dit percentage gelijk blijft ten opzichte van 2026. De resterende dekkingsopgave wordt geregeld door per 1 januari 2027 het percentage van de tweede schijf van de vrije ruimte met 0,04%-punt te verlagen van 1,18% naar 1,14%.”
Wat betekent dit voor de praktijk?
Nu het Belastingplan 2027 wel is aangenomen in de Tweede Kamer en het amendement niet, is de afschaffing van de personeelskorting (bijna) een feit. Wat betekent dit voor de praktijk?
Tot 1 januari 2027 kunnen organisaties werknemers nog onder voorwaarden tot 20% personeelskorting geven, met een maximum van € 500 per medewerker per jaar, zonder daar loonheffing over te betalen.
In de vrije ruimte
Met ingang van 1 januari 2027 schaft het kabinet de fiscale vrijstelling af. De werkgever mag werknemers dan nog steeds personeelskorting geven, maar je moet deze dan onderbrengen in de vrije ruimte van de werkkostenregeling (WKR).
Die vrije ruimte gebruikt de werkgever misschien ook voor andere personeelsvoorzieningen, zoals een kerstpakket, een attentie of andere arbeidsvoorwaarden. De werkgever moet nu wellicht keuzes maken, bijvoorbeeld:
- minder personeelskorting geven;
- andere arbeidsvoorwaarden of personeelsvoorzieningen beperken; of
- loonheffing betalen over de personeelskorting.
De vrije ruimte in de eerste schijf gaat per 1 januari 2027 dus wel iets omhoog, naar 2,16%.


