


Staatssecretaris Eerenberg van Financiën heeft het pakket Belastingplan 2027 op Prinsjesdag bij de Tweede Kamer ingediend. In het Belastingplan zitten dit jaar voorstellen om het belastingstelsel beter te laten werken en die bijdragen aan gezonde overheidsfinanciën.
Het pakket Belastingplan 2027 bestaat uit de volgende wetsvoorstellen:
- wetsvoorstel Belastingplan 2027;
- wetsvoorstel Wet fiscale stimulering start-ups en scale-ups;
- wetsvoorstel Wet veiligehavenregels Wet minimumbelasting 2024; en
- wetsvoorstel Overige fiscale maatregelen 2027.
Het wetsvoorstel Belastingplan 2027 bevat voor een groot deel maatregelen die samenhang hebben met de begroting voor het jaar 2027. Het kabinet heeft veel maatregelen uit het coalitieakkoord en de augustusbesluitvorming opgenomen in het wetsvoorstel Belastingplan 2026. Zo volgt uit het coalitieakkoord een vrijheidsbijdrage, die gedeeltelijk is opgenomen in het wetsvoorstel Belastingplan 2027.
De eerdere verhoging van leeftijd van auto’s in de youngtimerregeling naar 25 jaar gaat niet door. Er komt een geleidelijker transitiepad in de youngtimerregeling. Het voorstel is om de leeftijdsgrens van auto’s om in aanmerking te komen voor deze regeling, per 1 januari 2027 te verhogen naar 17 jaar en per 1 januari 2028 naar 20 jaar.
De maximale onbelaste reiskostenvergoeding gaat van € 0,23 naar € 0,25 p/km. Met terugwerkende
kracht vanaf 1 januari 2026.
Bevriezen (geen indexatie) van maximuminkomen voor pensioenopbouw voor de komende 6 jaar met ingang van 1 januari 2027. Mensen met een inkomen vanaf € 137.800 krijgen vanaf 2027 gedurende zes jaar minder fiscaal voordeel bij pensioenopbouw.
Afschaffen belastingvrije personeelskorting voor producten uit het eigen bedrijf tot € 500 per jaar per 1 januari 2027. Werkgevers moeten eenmalig de werkkostenregeling aanpassen. Zij kunnen nog steeds korting geven via de vrije ruimte. De werkkostenregeling wordt hierdoor eenvoudiger voor werkgevers. Zij hebben minder administratie, omdat ze geen aparte kosten hoeven bij te houden.
Fiscale stimulering start-ups en scale-ups: verlagen belasting op werknemersopties en heffing is later. Dit moet per 1 januari 2027 ingaan. Start-ups en scale-ups kunnen werknemers eenvoudiger belonen met aandelenopties en daarmee talent aantrekken. Het geeft (oud) werknemers meer financiële ruimte om de belasting te betalen.
Voor ondernemers en ondernemingen wordt het aantrekkelijker om te innoveren en verduurzamen in 2027. Zo wordt de innovatiebox voor het mkb per 2027 verruimd van € 25.000 naar € 100.000. Dit houdt in dat mkb’ers over een groter winstbedrag uit innovaties een belastingvoordeel krijgen. Per 2027 wordt ook het aftrekpercentage van de energie-investeringsaftrek verhoogd van 40% naar 45%.
Beter belastingstelsel
Het kabinet stelt ook maatregelen voor die het belastingstelsel beter laten werken en bijdragen aan gezonde overheidsfinanciën. Zo is het vanaf 2028 niet langer mogelijk om specifieke zorgkosten af te trekken in de belastingaangifte. Het kabinet wil de regeling afschaffen omdat deze ingewikkeld is en er veel fouten worden gemaakt. Het kabinet wil zorgen dat het geld beter wordt ingezet en terecht komt bij de mensen die het echt nodig hebben. Daarom wordt er voor komend jaar gewerkt aan gerichte compensatie voor de ondersteuning van chronisch zieken, voordat de aftrekmogelijkheid in 2028 eindigt.
Fiscale regelingen afschaffen
Daarnaast wil het kabinet nog een aantal andere fiscale regelingen afschaffen die negatief geëvalueerd zijn omdat ze bijvoorbeeld niet (meer) doen wat beoogd was. Zo kunnen stappen worden gezet naar een belastingstelsel dat beter werkt.
Ook wordt voorgesteld om een aantal negatief geëvalueerde fiscale regelingen voor startende ondernemers af te schaffen. Het gaat om de startersaftrek (per 2028), de willekeurige afschrijving voor starters (per 2028) en de startersaftrek bij arbeidsongeschiktheid (per 2029).
Naar verwachting worden per 2027 de meewerkaftrek en stakingsaftrek eerst met 75% versoberd en per 2030 later afgeschaft. Met het afschaffen van deze regelingen is er geld om de maatregel voor start-ups en
scale-ups te bekostigen.
Koopkrachtpakket
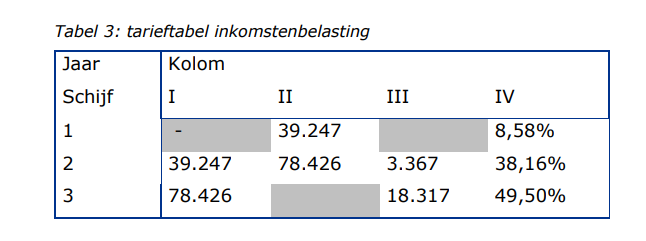
Een koopkrachtpakket is opgenomen van €1,5 miljard voor de ondersteuning van de lagere- en middeninkomens in 2027. Dit is een eerste voorstel van het kabinet, waarover nog het gesprek wordt aangegaan met de Tweede Kamer. Hierin wordt voorgesteld de arbeidskorting te verhogen € 173 en om de tarieven van de eerste en tweede schijf in de inkomstenbelasting beide te verlagen met 0,06%.
Door deze verlaging worden de tarieven minder verhoogd in 2027. In het wetsvoorstel Belastingplan 2027 wordt dit deels gedekt uit een bevriezing van het aanvangspunt van het toptarief en een verlaging van de ouderenkorting met 100 euro.
Tabelcorrectiefactor
De wettelijke inflatiecorrectie vindt jaarlijks plaats door toepassing van de tabelcorrectiefactor. Het kabinet stelt voor dat burgers en (in beperkte mate) bedrijven de vrijheidsbijdrage leveren in de vorm van een beperking van de toepassing van de wettelijke inflatiecorrectie.
De vrijheidsbijdrage voor bedrijven wordt (voor het grootste deel) wordt ingevuld als taakstellende verhoging van de arbeidsongeschiktheidsfondspremie. De hoogte van de arbeidsongeschiktheidsfondspremie wordt jaarlijks opgenomen in de regeling die de premiepercentages werknemers- en volksverzekeringen vaststelt en maakt dus geen onderdeel uit van dit wetsvoorstel. De vrijheidsbijdrage voor bedrijven bedraagt € 1,5 miljard in 2027 en vanaf 2028 structureel € 1,7 miljard.
Voorstel is om de wettelijke inflatiecorrectie per 1 januari 2027 voor 48% toe te passen. De uit die beperking van de wettelijke inflatiecorrectie voortvloeiende inflatiecorrectie per 1 januari 2027 is 1,01248.
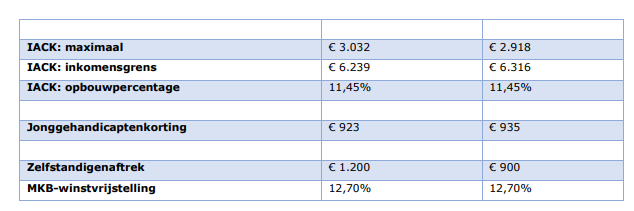
Een overzicht van de belangrijkste parameters binnen box 1 van de inkomstenbelasting in 2026 en 2027 vind je hierna. De bedragen voor 2027 zijn geïndexeerd met de beperkt toegepaste tabelcorrectiefactor. De tabelcorrectiefactor voor 2027 bedraagt 1,026. De tabelcorrectiefactor wordt in 2027 beperkt toegepast vanwege de vrijheidsbijdrage.
Als dit wetsvoorstel tot wet wordt verheven, wordt de inflatiecorrectie in 2027 voor 48% toegepast. Dit betekent dat de bedragen voor 2027 worden geïndexeerd met een factor 1,01248.


Korting op brandstofaccijns
Naast het koopkrachtpakket wil het kabinet de korting op de brandstofaccijns nog een jaar verlengen. Hierdoor wordt de benzineaccijns in 2027 € 0,85 per liter en de dieselaccijns € 0,55 per liter. In 2028 is dit € 0,95 per liter en € 0,62 per liter.
Nota van wijziging
Er is hard gewerkt om een zo volledig mogelijk pakket Belastingplan 2027 te presenteren. De uitwerking van een aantal maatregelen die voortvloeien uit de augustusbesluitvorming vergen echter meer tijd. Daarom wordt een nota van wijziging opgesteld voor het wetsvoorstel Belastingplan 2027.
Vervolg
Het pakket Belastingplan wordt vanaf oktober in de Tweede Kamer behandeld. In december volgt de behandeling in de Eerste Kamer. De plannen kunnen als gevolg van de behandeling nog wijzigen. Pas na akkoord van beide Kamers zijn de plannen definitief.
Brief bij pakket Belastingplan 2027
Samenvatting belangrijkste maatregelen Belastingplan 2027
Wetsvoorstel Belastingplan 2027
Factsheetbundel pakket Belastingplan 2027
Op de Nationale Salarisdag neemt Heleen Elbert alle fiscale maatregelen voor het komend jaar door. In deze sessie gaat Heleen specifiek in op de maatregelen uit het pakket Belastingplan 2027 voor werknemers en dga’s.


