


De Tweede Kamer is geïnformeerd over de bevindingen uit onderzoek naar de effecten van fiscale regelingen op het woon- werkverkeer waarbij fietsgebruik en het gebruik van openbaar vervoer (ov) aan de orde komt.
Uit de onderzoeksresultaten naar de effecten van fiscale regelingen op het woon-werkverkeer volgt dat het belangrijkste voor fiets- en ov-stimulering in het woon-werkverkeer is dat de werkgever een vergoeding aanbiedt voor aanschaf en gebruik van de fiets en het ov, waarbij het effect sterker wordt als dit onder voorwaarden gebeurt. Verdere stimulering door hogere bedragen lijkt een kleiner positief effect te generen.
Daarnaast lijkt stimulering van de fiets via een onkostenvergoeding ten koste te gaan van het ov (vooral bus, metro en tram) terwijl bij stimulering van het ov de verschuiving ten koste gaat van fietsen en lopen; behalve op lange afstanden bij een overstap van auto naar trein.
Praktische belemmeringen
Werknemers die niet met het ov en de fiets reizen, maar ook zij die dat wel doen, geven aan dat financiële voordelen voor de fiets en het ov minder belangrijk zijn dan praktische belemmeringen zoals comfort, afstand, het weer, voorzieningen en onveilige routes of daadwerkelijke verbindingen en overstap- en wachttijden.
Grote verschillen tussen werkgevers
Veel werkgevers bieden al meerdere fiscale regelingen aan om het gebruik van de fiets en het ov te steunen. Het daadwerkelijk gebruik blijft echter achter en er bestaat mogelijk een mismatch tussen (de kwaliteit van en kennis over het) aanbod en het gebruik. Daarbij zijn er grote verschillen tussen werkgevers, in lijn met het uitgangspunt van de werkkostenregeling (wkr) dat werkgevers en werknemers keuzevrijheid hebben om deze fiscale regelingen toe te passen als element binnen het arbeidsvoorwaardelijke domein.
Leaseauto aantrekkelijke arbeidsvoorwaarde
Vanuit een kostenperspectief voor de werkgever is de positie van de leaseauto als aantrekkelijke arbeidsvoorwaarde hierbij opvallend. Deze optie gebruiken werknemers evenveel als een fiets of ov-optie terwijl minder (kleine) werkgevers het aanbieden. Zo geeft de sector bijvoorbeeld aan dat een leasefiets (grofweg € 60-€ 90 per maand voor een e-bike) vaak via bruto-netto uitruil wordt aangeboden, en dus vooral door de werknemer wordt betaald, terwijl bij een leaseauto de werkgever de kosten vaak volledig vergoedt (al snel € 600 tot € 1.100 per maand voor een D-segment auto, afhankelijk van voertuig, contractduur, brandstofkosten, etc.).
Bepalende factoren
Naast de keuzevrijheid binnen het arbeidsvoorwaardelijke domein worden de verschillen en keuzes van werkgevers en werknemers ook door andere factoren bepaald, waaronder de al genoemde bereikbaarheidsaspecten en voorzieningen. Verder spelen ook de sector, grootte en de loonsom van het bedrijf een belangrijke rol in het aanbod van werkgevers, omdat deze van invloed zijn op de aandacht en kennis over bovenstaande fiscale regelingen en de aanwezige financiële ruimte om woon-werkverkeer te vergoeden binnen de wkr.
Fiscale wet- en regelgeving staat niet in de weg
De beschikbare informatie laat zien dat de fiscale wet- en regelgeving het gebruik van fiets en ov voor woon-werkverkeer niet direct in de weg staat. Fiscaal hebben zowel de fiets (via volle forfaitaire reiskosten en lage daadwerkelijke kosten) en het ov (door ook privégebruik van abonnementen te kunnen vergoeden) juist een voordeel ten opzichte van andere vervoerwijzen.
Sterke inzet op auto
In de praktijk blijken de fiscale mogelijkheden voor woon-werkverkeer binnen het arbeidsvoorwaardelijke domein sterker te worden gebruikt voor de auto en in mindere mate voor het ov, de fiets, of andere modaliteiten.
Verbetermogelijkheden
Om dit te veranderen moet in beeld worden gebracht worden hoe:
- het keuzeaanbod van bestaande fiscale regelingen kan worden verbeterd, vooral maar niet alleen onder kleine werkgevers en in sectoren met een lage loonsom; en
- hoe de (mogelijke) mismatch tussen het totale fiscale keuzeaanbod van vervoerskeuzes door werkgevers en het uiteindelijke gebruik van fiets, ov en bijvoorbeeld e-brom-, snor-, motorfiets en deelmobiliteit door werknemers kan worden verbeterd.
Deze inzichten worden medio 2027 met de Kamer gedeeld.
Verdeling vervoerswijzen in woon-werkverkeer
Tabel 1 geeft de verdeling van de verschillende vervoerswijzen in het woon-werkverkeer weer. Hieruit is op te maken dat de (privé) auto de meeste kilometers en aantallen verplaatsingen (voertuig als hoofdvervoersmiddel) kent, dat de trein en leaseauto’s gemiddeld de meeste kilometers maken en dat de fiets met 28% een opvallend percentage van de totaal aantal dagelijkse woon-werkverkeer verplaatsingen inneemt.

Reiskostenvergoeding bij grote werkgevers
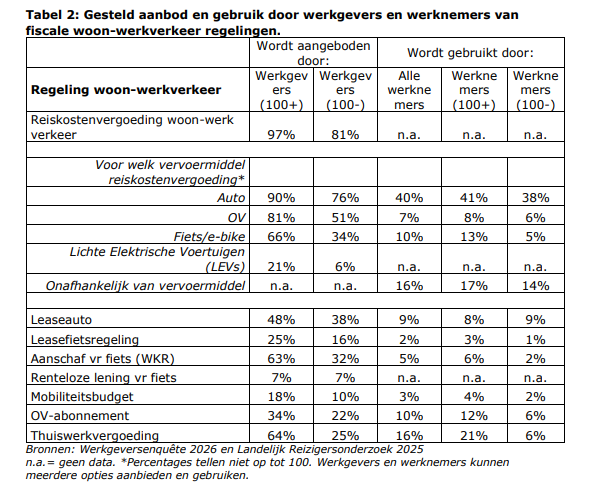
Wat opvalt in tabel 2 is dat bijna alle grote werkgevers een reiskostenvergoeding aanbieden, vooral voor de auto. Verder is het opvallend dat werkgevers vaker regelingen voor de fiets (aankoop en vergoeding) en het ov (vergoeding) aanbieden dan de optie voor een leaseauto.
7% van de grote werkgevers vergoedt alleen reiskosten zolang die niet met de auto gemaakt zijn, 8% van de werkgevers biedt alleen maar een vergoeding voor de auto. Kleine werkgevers bieden gemiddeld genomen minder opties aan en zijn meer auto georiënteerd.
Ook werknemers hebben een sterke voorkeur voor autogerelateerde vergoedingen. Meer werknemers zeggen dat ze een fietsonkostenvergoeding ontvangen dan een leaseoptie. Het is verder opvallend dat het aanbod door grote werkgevers van een onkostenvergoeding voor de fiets, een aanschafregeling voor de fiets of een leasefietsregeling grofweg twee keer zo hoog ligt als bij kleine werkgevers.
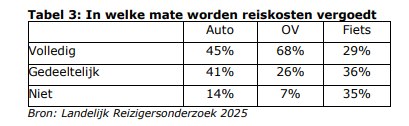
Tabel 3 laat zien dat werkgevers lang niet alle kosten vergoeden, maar ook dat het ov beduidend vaker volledig wordt vergoed dan de fiets en auto.
Effecten fiscale regeling op woon-werkverkeer
Een algemene reiskostenvergoeding heeft een negatief effect op fietsgebruik en een extra vaste component bij de woon-werkvergoeding heeft voor fietsers weinig effect op (auto)bereikbaarheid omdat er dan vooral een verschuiving tussen fiets en ov optreedt.
De aanschafkosten vormen vaak een belemmering voor (elektrisch) fietsgebruik, ongeacht of dat voor privé of
woon-werkverkeer is. Dit speelt vooral in beroepsgroepen en sectoren met lagere inkomens.
Naast financiële overwegingen spelen ook andere overwegingen een rol bij de keuze om al dan niet met de fiets naar het werk te gaan. Praktisch zijn reistijd en afstand doorslaggevend, maar spelen ook comfort (zoals het weer), gemak, goede fietsroutes en voldoende voorzieningen op het werk een rol.
De keuze voor het ov door werknemers is gebaseerd op de afstand van de haltes en stations tot de woon- en werklocatie en goede kwaliteit van de ov-verbindingen. Verder speelt pas de vergoeding voor het ov een rol bij de keuze om wel het ov te gebruiken.
Werknemers die het ov niet gebruiken geven minder vaak aan dat dit aan de vergoeding ligt (21%), maar vaker aan belemmeringen als overstap- en wachttijden (52%), slechte verbindingen (50%) en onbetrouwbaarheid door
vertraging (48%).
Kamerbrief over fiscale regelingen voor woon-werkverkeer zoals fiets en ov


