
Het kabinet wil met het wetsvoorstel Wet fiscale stimulering start-ups en scale-ups bereiken dat start-ups en scale-ups beter in staat zijn om talent aan te trekken en te behouden voor posities binnen het bedrijf die van belang zijn om verder te kunnen groeien en waarvoor de Nederlandse start-ups en scale-ups moeten concurreren op een internationale arbeidsmarkt. Daarnaast kan medewerkersparticipatie zorgen voor een bredere verdeling van vermogen binnen bedrijven, waardoor aandelen niet slechts in handen zijn van de oprichters en (internationale) investeerders.
“Talent is (…) vaak bereid om bij een start-up te gaan werken voor een lager salaris als het in ruil daarvoor kan meedelen in de groei van het bedrijf via medewerkersparticipatie. Op dit aspect is de concurrentie met het buitenland voor Nederlandse start-ups en scale-ups zwaar. Veel landen met een sterk ondernemingsklimaat voor innovatieve bedrijven gingen Nederland al voor en hebben al vele jaren een fiscale regeling voor medewerkersparticipatie. In veel gevallen is het tarief voor de loon- en inkomstenbelasting over aandelenopties voor medewerkers van start-ups en scale-ups half zo hoog of nog lager dan in Nederland. Ook sluit het heffingsmoment beter aan bij het moment dat de werknemer daadwerkelijk liquiditeit in handen heeft. De Nederlandse concurrentiepositie is op dit punt slechter dan andere landen.”
Het wetsvoorstel beoogt werknemers die door kwalificerende start-ups en scale-ups deels worden beloond in de vorm van risicodragende aandelenoptierechten qua belastingtarief nagenoeg gelijk te stellen aan het tarief in box 2 in de vorm van een grondslagversmalling en hen pas belasting te laten betalen op het moment dat zij de beloning daadwerkelijk liquide hebben gemaakt.
Doenvermogen ondernemers
Het kabinet erkent dat door de voorgestelde maatregelen een beroep wordt gedaan op het doenvermogen van zowel ondernemers met een start-up of scale-up als hun werknemers.
Het grootste beroep op het doenvermogen wordt gedaan op ondernemers, zowel bij het aanvragen en onderhouden van RVO-beschikking als bij het informeren van werknemers en het vaststellen en afdragen van de loonheffing bij verkoop door (oud-)werknemers van met uitoefening van aandelenopties verkregen aandelen. De verwachting is echter dat zij deze acties naar verwachting goed kunnen uitvoeren, omdat zij in de regel gebruikmaken van de diensten van fiscale professionals.
Via die weg kunnen ook de betreffende medewerkers van voldoende relevante informatie worden voorzien. Dit geldt ook voor start-ups en scale-ups die beperkte juridische en administratieve capaciteit hebben.
In dit geval is de verwachting dat het voor werkgevers doenbaar is om te voldoen aan de vereisten om gebruik te maken van de grondslagversmalling en het uitgestelde moment van heffing.
De grondslagversmalling tot 65% blijft van toepassing op het loon dat ziet op de periode tussen de toekenning van het recht en het moment waarop de beschikking vervalt of wordt ingetrokken.
Witte tabel voor bijzondere beloningen
Welke loonbelastingtabel is van toepassing als een voormalig werknemer de aandelen die hij heeft verkregen door uitoefening van aandelenopties vervreemdt?
Zijn over dit loon uit tegenwoordige dienstbetrekking ook premie werknemersverzekeringen en de werkgeversheffing Zvw verschuldigd en werkt de grondslagversmalling daarin door?
Als sprake is van een beloning die in de regel slechts eenmaal of eenmaal per jaar wordt toegekend moet op de beloning de tabel voor bijzondere beloningen worden toegepast; in dit geval de witte tabel voor bijzondere beloningen.
Als er in het betreffende jaar en het daaraan voorafgaande jaar geen andere beloningen aan de oud-werknemer worden toegekend is het jaarloon voor de tabel bijzondere beloningen gelijk aan het belastbaar voordeel dat wordt verkregen door de verkoop van de aandelen.
Ten aanzien van de premies werknemersverzekeringen en de werkgeversheffing Zorgverzekeringswet zijn de gebruikelijke regels voor de bepaling van de hoogte van verschuldigde premies van toepassing waarbij ook gekeken moet worden naar de aanwezigheid van tijdvakloon. De grondslagversmalling werkt daarin door.
Heffing van premies werknemersverzekeringen over het voordeel verkregen uit aandelenopties na het einde van de dienstbetrekking kan onder de huidige regeling ook al van toepassing zijn als een werknemer bij vertrek zijn aandelenopties of daaruit verkregen aandelen mag houden en uitoefening van de opties of het verhandelbaar worden van de aandelen zich pas na het vertrek voordoen.
Waarom geen heffing bij uitdiensttreding?
Waarom is niet gekozen voor heffing uiterlijk bij uitdiensttreding?
Een heffing bij uitdiensttreding vormt een aanzienlijke beperking van de aantrekkelijkheid van de regeling doordat werknemers alsnog in een positie kunnen komen te verkeren dat zij belasting moeten betalen terwijl zij de opbrengst waaruit zij die belasting zouden kunnen betalen nog niet in handen hebben. Het kabinet stelt het belang van een aantrekkelijke medewerkersparticipatieregeling voorop.
Daarnaast zou de regeling voor aandelenoptierechten die worden toegekend aan werknemers van kwalificerende start-ups en scale-ups op dit punt beperkender worden gemaakt dan de reguliere regeling voor aandelenopties in de loonbelasting.
Ook de reguliere regeling kent geen heffingsmoment bij einde dienstbetrekking. In de reguliere regeling wordt geheven bij het verhandelbaar worden van de uit de aandelenoptierechten verkregen aandelen of bij uitoefening van de optierechten, beide momenten kunnen ook liggen na het einde van de dienstbetrekking.
Niet via aangifte inkomstenbelasting
Heeft het kabinet overwogen om de heffing na uitdiensttreding niet via de loonheffing van de voormalige werkgever te laten verlopen, maar via de aangifte inkomstenbelasting van de oud-werknemer?
In de motie Van Eijk wordt het kabinet verzocht een regeling te ontwerpen die geen heffingsmoment kent bij einde dienstbetrekking. Dit betekent dat de regeling nog kan doorwerken tot ver na het einde van dienstbetrekking.
Om in die situatie de belastingheffing en de handhavingsmogelijkheden van de Belastingdienst zo veel mogelijk veilig te stellen is het eenvoudiger om de heffing via de (voormalig) werkgever te laten lopen, omdat deze veel vaker nog in beeld is, zich vaker nog in Nederland bevindt en over het algemeen een grotere mate van compliance van deze bedrijven kan worden verwacht dan van individuele werknemers. Het laten verlopen van de heffing via de inkomstenbelasting is daarom niet in overweging genomen.
Beschikking RVO
De beschikking van RVO is acht jaar geldig en kan op aanvraag ten hoogste drie keer met vijf jaar worden verlengd.
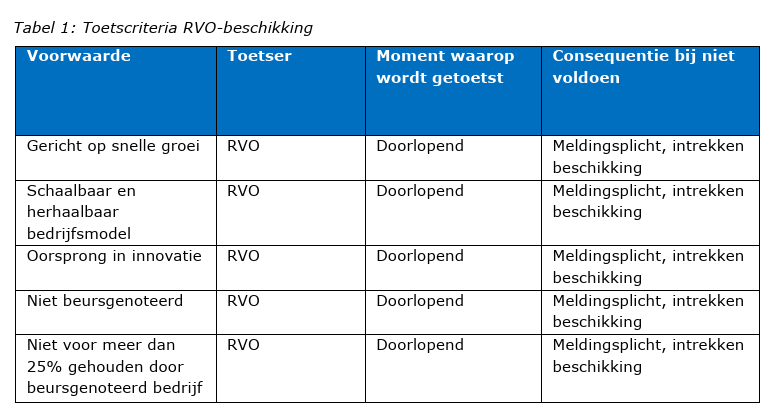
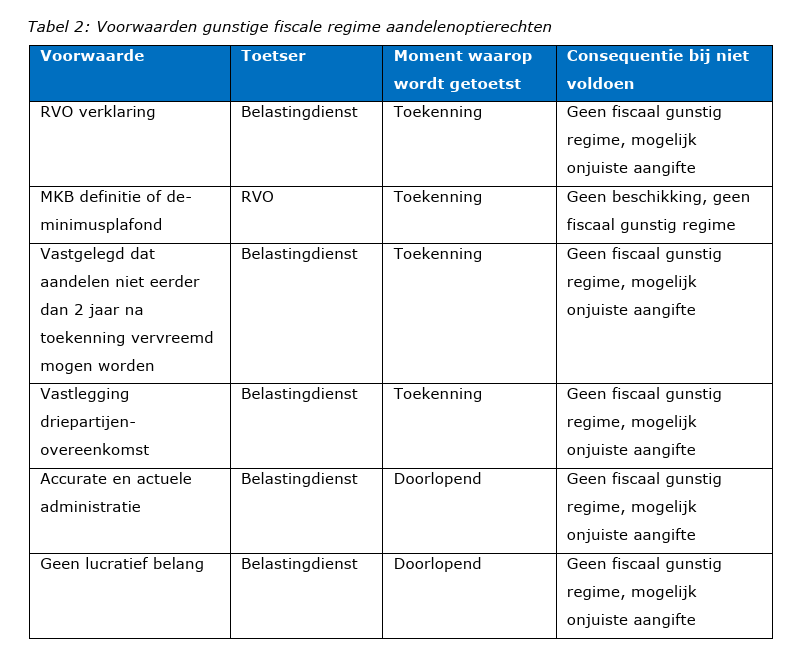
Hieronder wordt een schematisch overzicht gegeven van de voorwaarden die gelden voor het kunnen verkrijgen van een beschikking van RVO en de voorwaarden die gelden voor het kunnen toepassen van de gunstige fiscale regeling voor aandelenopties:
In werking per 1 januari 2027
De beoogde inwerkingtredingsdatum van het voorstel is 1 januari 2027. Aandelenoptieregelingen die onder de regeling gaan vallen, moeten een bepaling bevatten dat de door uitoefening van het aandelenoptierecht verkregen aandelen niet eerder dan twee jaar na toekenning van het aandelenoptierecht kunnen worden vervreemd.
De voorgestelde regeling kent weliswaar een overgangsregeling die het mogelijk maakt dat aandelenopties die zijn toegekend op of na 17 april 2025 en daaruit verkregen aandelen die op 31 december 2026 nog niet in de heffing zijn betrokken en voldoen aan alle voorwaarden van de voorgestelde regeling, ook nog onder het voorgestelde regime kunnen vallen op basis waarvan een belastbaar moment al zou kunnen liggen op of na 17 april 2027, maar de verwachting is dat niet op grote schaal op of na 17 april 2025 aandelenopties zijn toegekend die aan alle voorwaarden van de voorgestelde regeling voldoen.
Daarnaast bestaan nog enkele situaties die al tot eerdere heffing onder het nieuw voorgestelde regime kunnen leiden, zoals een beursgang of verkoop van de onderneming of de keuze van de werknemer om al eerder belasting te betalen bij een uitoefening van de aandelenopties binnen de tweejaarstermijn, maar ook dit zullen naar verwachting uitzonderingen zijn.
Ondersteuning via adviseur
Voor de meeste gevallen zal naar verwachting nog twee jaar resteren waarin aan voorlichting vanuit werkgevers aan werknemers, vanuit de sector en vanuit de Belastingdienst kan worden gedaan. Daarnaast is de verwachting dat veel van de start-ups en scale-ups die van de regeling gebruik zullen maken op dit punt ondersteund worden door een adviseur.
Communicatie
Vanuit de Belastingdienst vindt communicatie plaats via de reguliere kanalen voor de loonheffingen. Zo zal de regeling worden gecommuniceerd in de volgende versie van de Nieuwsbrief Loonheffingen 2027 die vóór 1 januari 2027 uitkomt. Daarnaast worden voorbereidingen getroffen om vragen bij de Belastingtelefoon zo goed als mogelijk te beantwoorden zodra het wetsvoorstel doorgang vindt.
Ook wordt vanuit de Belastingdienst voorlichting gegeven in het Handboek Loonheffingen. De verwerking van de maatregel in het Handboek Loonheffingen vindt plaats in de eerste versie van 2027, die in het eerste kwartaal van 2027 uitkomt.
Nota naar aanleiding van verslag wetsvoorstel Wet fiscale stimulering start-ups en scale-ups
Toetsingskader fiscale regelingen: medewerkersparticipatie startups


