
Het pakket Belastingplan 2027 is op 12 november 2026 aangenomen door de Tweede Kamer. Op de wetsvoorstellen Belastingplan 2027, Overige fiscale maatregelen 2027, Wet fiscale stimulering start-ups en scale-ups en de novelle Uitbreiding vermogenswinstbelasting box 3 zijn een aantal amendementen aangenomen.
Staatssecretaris Eerenberg van Financiën informeert de Eerste Kamer over de inhoud en de gevolgen van de door de Tweede Kamer aangenomen amendementen op het pakket Belastingplan 2027. De relevante amendenten op een rij.
Amendementen wetsvoorstel Belastingplan 2027
1 Indexatie schijfgrens WBSO
Amendement 37022 nr. 28 (Inge van Dijk, Oosterhuis en Van Eijk)
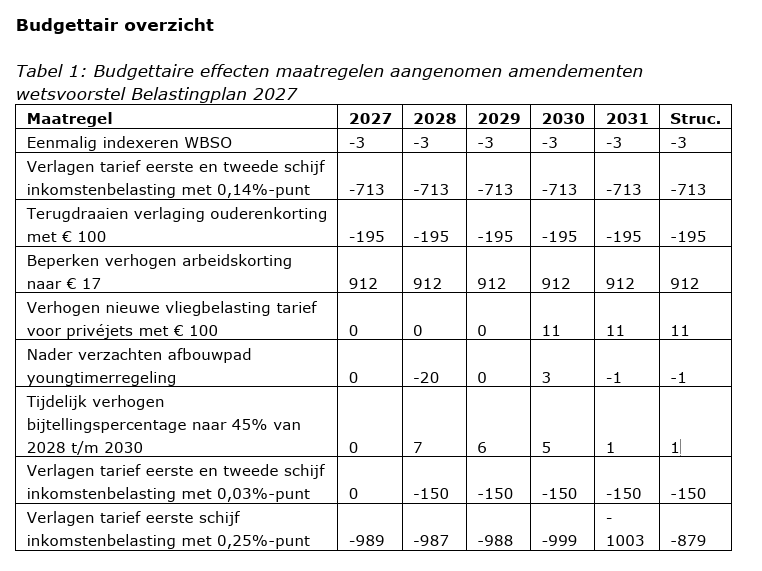
De afdrachtvermindering speur- en ontwikkelingswerk (vaak ook WBSO genoemd), kent twee verschillende percentages; 36% tot een grondslag van € 391.020 en 16% daarboven (cijfers 2026). De schijfgrens kan bij ministeriële regeling door de minister van Economische Zaken en Klimaat worden verhoogd of verlaagd. Dit biedt de gewenste flexibiliteit. Dit amendement Inge van Dijk c.s. regelt een eenmalige indexatie van de schijfgrens per 1 januari 2027.
Door het amendement wordt de schijfgrens met ingang van 2027 verhoogd naar € 401.1871. Het voorstel is om deze structurele verhoging te dekken vanuit de incidentele, cumulatieve onderuitputting van de WBSO. Jaarlijks leidt dit ertoe dat de cumulatieve onderuitputting daalt met € 5 miljoen.
Wanneer sprake is van cumulatieve overuitputting zullen de parameters van de regeling moeten worden aangepast, naar verwachting zal dit op korte termijn niet nodig zijn. De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
2 Wijzigingen eerste twee tarieven IB, ouderenkorting en arbeidskorting
Amendement 37022, nr. 42 (Grinwis en Van Brenk)
Dit amendement regelt dat de tarieven in de eerste en de tweede schijf van de loon- en inkomstenbelasting worden verlaagd met 0,14%-punt voor het kalenderjaar 2027. Ook wordt de voorgenomen verlaging van de ouderenkorting van € 100 teruggedraaid. De dekking wordt bestaat uit het gedeeltelijk terugdraaien van de verhoging van de arbeidskorting. Het bedrag van de arbeidskorting wordt door dit amendement bij alle drie de knikpunten met € 17 euro verhoogd in plaats van met de voorgenomen € 133.
De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
3 Geleidelijker transitiepad voor youngtimerregeling
Amendement 37022 nr. 49 (Stoffer en Grinwis)
De leeftijdsgrens van de youngtimerregeling werd via een amendement op het Belastingplan 2026 in 2 stappen verhoogd van 15 naar 25 jaar vanaf 2027.
Het kabinet heeft, mede naar aanleiding van verzoeken hiertoe uit de Eerste Kamer, in het Belastingplan 2027 voorgesteld dit afbouwpad geleidelijker te laten verlopen en de leeftijdsgrens niet verder te verhogen dan 20 jaar.
Dit amendement regelt een nog geleidelijker transitiepad voor de youngtimerregeling, waarbij de leeftijdsgrens stap voor stap stijgt: 17 jaar in 2027, 18 in 2028, 19 in 2029, 20 vanaf 2030.
Voor auto’s die uiterlijk op 31 december 2025 al ter beschikking stonden en in 2025 de leeftijdsgrens van 15 jaar hebben bereikt, blijft de youngtimerregeling van toepassing.
Ter dekking wordt het bijtellingspercentage dat geldt voor de youngtimerregeling in de jaren 2028 tot en met 2030 tijdelijk verhoogd van 35% naar 45%. Vanaf 2031 daalt dit percentage weer naar 36%. De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
4 Schrappen vaststelling tabelcorrectiefactor voor 2028 bij algemene maatregel van bestuur
Amendement 37022, nr. 73 (Hoogeveen, Vermeer en Stoffer)
Door dit amendement vervallen de artikelen in het Belastingplan 2027 die de beperkte toepassing van de tabelcorrectiefactor voor het kalenderjaar 2028 regelen. De bevoegdheid van de regering om het toepassingspercentage met algemene maatregel van bestuur aan te passen vervalt.
De besluitvorming over de vrijheidsbijdrage wordt daarmee verplaatst naar de besluitvorming over het Belastingplan 2028. Het kabinet is er in de budgettaire reeks vanuit gaan dat dit onderdeel wordt van het Belastingplan 2028. De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
5 Verlagen belasting op arbeid
Amendement 37022, nr. 78 (Grinwis en Van Brenk)
Dit amendement regelt dat de tarieven in de eerste en de tweede schijf van de loon- en inkomstenbelasting worden verlaagd met 0,03%-punt vanaf het kalenderjaar 2028. Daarnaast worden met dit amendement de forfaitaire waarderingsregels in de schenk- en erfbelasting die gebaseerd zijn op een rekenrente en levensverwachtingen met ingang van 1 januari 2028 blijvend geactualiseerd.
6 Maatregelenpakket om last op arbeid te verlichten
Amendement 37022, nr. 80 (Klaver en Dassen)
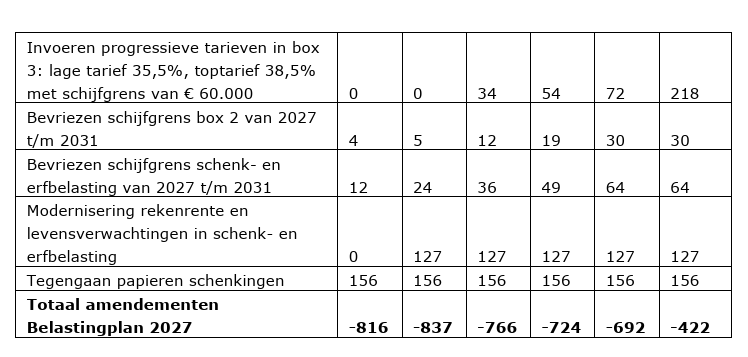
Dit amendement verlaagt het tarief in de eerste schijf van de loon- en inkomstenbelasting met 0,25%-punt voor het kalenderjaar 2027. Daarnaast wordt de schijfgrens in box 2 van € 68.843 (2026) van 2027 t/m 2031 niet geïndexeerd. Hierdoor wordt het inkomen uit aanmerkelijk belang iets eerder tegen het toptarief in box 2 belast.
De extra belasting per aanmerkelijkbelanghouder bedraagt maximaal € 60 in 2027, oplopend tot maximaal € 400 in 2031. Verder introduceert dit amendement met ingang van 1 januari 2029 een gedifferentieerd tarief in box 3.
Het reguliere tarief wordt verlaagd van 36% naar 35,5%. Daarnaast wordt een toptarief van 38,5% geïntroduceerd voor het gedeelte van het rendement dat hoger is dan € 60.000 per jaar. De budgettaire opbrengst van deze maatregel bedraagt structureel circa € 218 miljoen.
Naast de maatregel m.b.t. de gemoderniseerde forfaitaire waarderingsregels is er in dit amendement een maatregel opgenomen m.b.t papieren schenkingen.
Ook regelt dit amendement dat de schijfgrens in de schenk- en erfbelasting in de jaren 2027 tot en met 2031 niet wordt geïndexeerd. Dit betekent dat de schijfgrens tot en met 2031 gelijk blijft aan het huidige grensbedrag van € 158.669 (in 2026). Belastingplichtigen zullen hierdoor sneller in de tweede schijf vallen. De financiële dekking in het amendement is onvoldoende voor de verlaging van het tarief eerste schijf met 0,25%.
Tot slot vervallen door dit amendement de artikelen in het Belastingplan 2027 die de beperkte toepassing van de tabelcorrectiefactor voor het kalenderjaar 2028 regelen. De besluitvorming over de vrijheidsbijdrage wordt daarmee verplaatst naar de besluitvorming over het Belastingplan 2028.
Het kabinet is er in de budgettaire reeks vanuit gaan dat dit onderdeel wordt van het Belastingplan 2028. Het invoeren van een extra schijf met een toptarief van 38,5% tegelijk met de invoering van de Wet werkelijk rendement box 3 en de Novelle uitbreiding vermogenswinstbelasting box 3 is uitvoerbaar als de wet ingaat per 2029.
De inpasbaarheid is wel onder voorbehoud van de samenhang met andere nieuwe beleidswensen. De Belastingdienst oordeelt dat het amendement, onder genoemd voorbehoud van inpasbaarheid, uitvoerbaar is.
Amendementen wetsvoorstel Overige Fiscale Maatregelen 2027
1 Wijziging uitzondering op pseudo-eindheffing voor auto die ook privé ter beschikking wordt gesteld
Amendement 37023 nr. 9 (Stoffer en Hoogeveen)
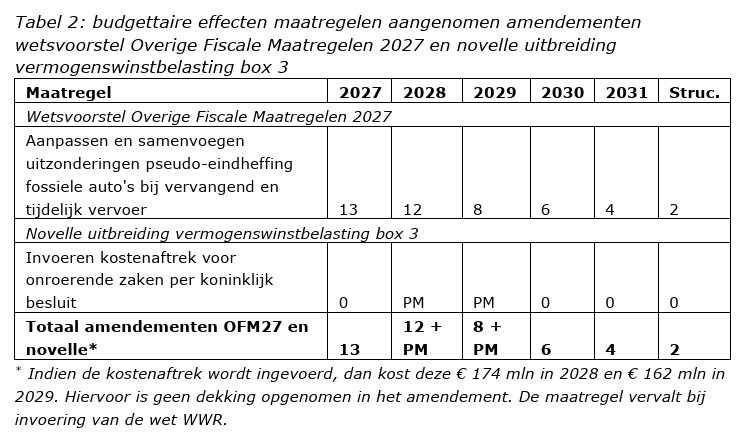
Dit amendement regelt dat twee door het kabinet voorgestelde uitzonderingen op de pseudo-eindheffing voor fossiele personenauto’s worden samengevoegd en aangepast. De nieuwe uitzondering houdt in dat deze pseudo-eindheffing niet van toepassing is als een fossiele personenauto maximaal 14 kalenderdagen per kalendermaand (inclusief delen van dagen) ter beschikking wordt gesteld voor privégebruik.
Wordt deze auto meer dan 14 dagen in een maand ter beschikking gesteld? Dan is de uitzondering niet van toepassing en geldt de pseudo-eindheffing over de hele maand. De eerder voorgenomen vrijstelling voor één periode van maximaal 7 dagen per jaar en de vrijstelling van de eerste 14 dagen bij onderhoud of reparatie komen hiermee te vervallen.
Er bestaat een reëel risico dat een deel van de softwareleveranciers de nieuwe uitzondering niet tijdig kan inbouwen in de softwarepakketten, die werkgevers gebruiken voor afdracht van de pseudo-eindheffing. De verwachting is dat implementatie door deze softwareontwikkelaars pas in de loop van 2027 of mogelijk per 1 januari 2028 plaatsvindt.
Als gevolg hiervan zullen werkgevers in de tussenliggende periode handmatig werkzaamheden moeten uitvoeren en mogelijk ook handmatig de aangifte loonheffingen moeten corrigeren. Dit betekent dat het risico bestaat dat werkgevers in het eerste jaar en aangifte in het 2e tijdvak van 2028 foutieve aangiftes indienen. In dat geval wordt veelal meer belasting betaald dan verschuldigd is, wat alleen via correctieberichten, dan wel via bezwaar kan worden hersteld.
Vanwege deze risico’s oordeelt de Belastingdienst dat dit amendement niet uitvoerbaar is per 1 januari 2027.
2 Onder voorwaarden n.v.t. doen zijn van pseudo-eindheffing op demonstratieauto’s
Amendement 37023 nr. 10 (Hoogeveen en Stoffer)
Dit amendement regelt dat een aanvullende uitzondering wordt voorgesteld op de pseudo-eindheffing voor fossiele personenauto’s.
De uitzondering houdt in dat deze pseudo-eindheffing niet van toepassing is als een inhoudingsplichtige (werkgever) zich hoofdzakelijk bezighoudt met het verkopen of leasen van nieuwe personenauto’s en de aan de werknemer ter beschikking gestelde auto is:
- Op naam gesteld van de inhoudingsplichtige.
- Van een merk en type is dat de inhoudingsplichtige verkoopt of leaset.
- Wordt gebruikt om aan klanten te tonen en beschikbaar is voor proefritten. De pseudo-eindheffing voor fossiele personenauto’s treedt per 1 januari 2027 in werking.
De Belastingdienst acht het amendement uitvoerbaar per 2027.
De Belastingdienst is door dit amendement meer tijd bij controle kwijt aan de beoordeling of deze pseudo-eindheffing terecht niet is afgedragen. Doordat geen voorwaarde is opgenomen dat de auto niet voor andere privédoeleinden gebruikt mag worden, maakt dit de regeling fraudegevoeliger.
Tijdens de evaluatie wordt deze uitzondering ook worden meegenomen. Deze evaluatie staat gepland drie jaar na de inwerkingtreding van de pseudo-eindheffing voor fossiele personenauto’s. De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
Amendementen wetsvoorstel Wet fiscale stimulering start-ups en scaleups
1 Grondslag voor externe waardering
Amendement 37024 nr. 7 (Inge van Dijk en Van Eijk)
Met dit amendement wordt een delegatiegrondslag opgenomen in de Wet op de loonbelasting 1964 op basis waarvan in een ministeriële regeling erkende waarderingsmethoden kunnen worden aangewezen voor de vaststelling van de waarde van niet-beursgenoteerde aandelen.
In zowel de bestaande fiscale aandelenoptieregeling in de loonbelasting als de nieuw voorgestelde regeling voor start-ups en scale-ups en andere werknemersparticipatieregelingen, kan de waarde in het economische verkeer van (onderliggende) niet-beursgenoteerde aandelen een rol spelen.
De waardering van niet-beursgenoteerde aandelen is in de praktijk vaak complex, omdat dit vraagt om een blik in de toekomst waarbij toekomstige kasstromen contant gemaakt moeten worden en de input die daarvoor nodig is per definitie voor discussie vatbaar is. In de praktijk blijkt de discussie niet vaak te gaan over de te hanteren waarderingsmethode, maar veeleer over de variabelen die worden ingevuld in de methode.
Er bestaan geen bezwaren tegen het invoeren van een mogelijkheid om een preferente waarderingsmethode aan te wijzen voor het bepalen van de waarde in het economische verkeer van niet-beursgenoteerde aandelen in de loonbelasting. Het is echter de vraag of sec het aanwijzen van een methode leidt tot minder discussies en een administratieve lastenverlichting voor werkgevers en de Belastingdienst.
De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
2 Hersteltermijn voor meldplicht
Amendement 37024 nr. 8 (Inge van Dijk)
Op basis van het wetsvoorstel Wet fiscale stimulering start-ups en scale-ups moet een bedrijf binnen vier weken nadat zij niet meer voldoet aan de voorwaarden voor een start-up/scale-up dit melden bij de Rijksdienst voor Ondernemend Nederland (RVO) op straffe van een mogelijke boete.
Dit amendement regelt dat een bedrijf nog vier weken hersteltermijn krijgt nadat de RVO heeft geconstateerd dat niet langer aan de voorwaarden wordt voldaan.
Op grond van de bepaling uit het wetsvoorstel kan een bestuurlijke boete worden opgelegd als de ondernemer niet langer aan de voorwaarden voor start-up of scale-up voldoet en hij heeft nagelaten dit te melden. De indiener van het amendement had zorgen dat jonge ondernemers zich er niet altijd van bewust zullen zijn dat zij niet langer aan de voorwaarden voldoen. Dit kan leiden tot een bestuurlijke boete.
Het gevolg van het amendement is dat een bestuurlijke boete in de praktijk waarschijnlijk niet opgelegd zal worden. De ondernemer krijgt namelijk altijd een termijn om zijn melding alsnog te doen, als hij dit eerder heeft verzuimd.
De Belastingdienst oordeelt dat het amendement uitvoerbaar is.
Brief aan Eerste Kamer over aangenomen amendementen pakket Belastingplan 2027
Belastingplan 2027 in Eerste Kamer.nl
Op de Nationale Salarisdag behandelen de sprekers alle relevante (belasting)maatregelen voor 2027 en daarna. Laat je informeren!


