

Naar aanleiding van de plenaire behandeling van het pakket Belastingplan 2027 heeft de Tweede Kamer een motie aangenomen, waarin wordt verzocht zo snel mogelijk te laten weten wat de uitvoeringsgevolgen zijn als de Eerste Kamer het Belastingplan verwerpt.
Aangenomen motie
Staatssecretaris Eerenberg van Financiën reageert op de op 12 november 2026 aangenomen motie van de leden Grinwis en Stoffer om na stemming in de Tweede Kamer over het Belastingplan uiteen te zetten wat de resterende mogelijkheden en onmogelijkheden zijn voor aanpassing van parameters bij de Belastingdienst.
Breng gevolgen in kaart
In de motie staat onder meer het volgende:
“constaterende dat het kabinet (…) heeft geïnformeerd over de uiterste data inzake de verwerking van de parameters uit het Belastingplan voor het jaar 2027 (…) en dat daaruit duidelijk wordt dat de parameters inzake de inkomstenbelasting bij de Belastingdienst voor het jaar 2027 vaststaan op vrijdag 20 november aanstaande om 12 uur en veruit de meeste belastingtarieven ruim voor 15 december aanstaande vaststaan, de dag waarop de stemming over het Belastingplan in de Eerste Kamer staat gepland;
overwegende dat als de Eerste Kamer tegen het Belastingplan stemt, de Belastingdienst bij veel belastingmiddelen op 1 januari 2027 de verkeerde tarieven hanteert, wat pas op een later moment kan worden hersteld, in het uiterste geval pas bij de definitieve aanslag voor de inkomstenbelasting in de loop van 2028;
(…) verzoekt de regering zo spoedig mogelijk uiteen te zetten wat de resterende (on)mogelijkheden zijn voor aanpassing van parameters bij de Belastingdienst na stemming door de Tweede Kamer over het Belastingplan 2027 met het oog op het jaar 2027 (…);
verzoekt de regering daarbij tevens uiteen te zetten wat de gevolgen zouden zijn voor de uitvoering, burgers, bedrijven én budgettair, mocht de Eerste Kamer het Belastingplan 2027 verwerpen, welke herstelmaatregelen de Belastingdienst moet en (niet) kan treffen en welke tijdlijnen daarbij horen.“
Start 20 november
De Belastingdienst start vanaf 20 november 2026 met het invoeren van de parameterwaardes in de systemen voor de uitvoering van de belastingheffing voor het belastingjaar 2027. Dit geldt niet alleen voor de systemen van de Belastingdienst.
Ook de verschillende (private) partners waar de Belastingdienst mee samenwerkt om te zorgen dat de belastingheffing vanaf 1 januari 2027 voor dat belastingjaar soepel verloopt, starten vanaf deze datum met de benodigde voorbereidingen, zoals de softwareleveranciers bij de loonheffingen.
De datum waarop moet worden gestart met de voorbereidingen verschilt per belastingmiddel. Hierbij zijn de belangrijkste data 20 november 2026 voor de ketens Inkomensheffingen (IH) en Loonheffingen (LH) en 1 december 2026 voor de meeste overige belastingmiddelen.
Voorlopige aanslagen in IH
Met ingang van 20 november start de berekening van de massaal opgelegde voorlopige aanslagen in de IH. Productiecapaciteit is gereserveerd om deze voorlopige aanslagen vanaf 27 november in batches te versturen aan de belastingplichtigen. Vanaf 20 november is hier niet meer op in te grijpen.
De voorlopige aanslag zorgt ervoor dat mensen geen grote bedragen terugontvangen of moeten nabetalen bij de definitieve aanslag. Denk aan mensen die hypotheekrenteaftrek ontvangen, ondernemers die gedurende het jaar inkomstenbelasting betalen of gepensioneerden die twee of meer pensioenen ontvangen waardoor de LH niet op de IH aansluit.
Cijfers o.b.v. aangenomen Belastingplan in Tweede Kamer
Uitgaande van het reguliere proces gaat de Belastingdienst bij het klaarzetten van de systemen uit van de op dát moment actuele stand van de besluitvorming. De Tweede Kamer heeft op 12 november 2026 het pakket Belastingplan 2027 aangenomen. Dit betekent dat de Belastingdienst de voorbereidingen gaat treffen met de cijfers als uitkomst van deze stemmingen.
Wanneer de Eerste Kamer besluit het pakket Belastingplan 2027 te verwerpen, betekent dit dat de Belastingdienst uitgaat van foutieve cijfers.
Herstelwerkzaamheden
Na het passeren van de belangrijkste parameterdata blijft het juridisch gezien mogelijk om wijzigingen in het belastingplanpakket aan te brengen, bijvoorbeeld door het aannemen van een novelle. In dit soort gevallen geen is geen regulier proces om per 1 januari 2027 de juiste cijfers in de systemen verwerkt te hebben. Dit betekent dat er op een later moment herstelwerkzaamheden plaats moeten vinden.
Impact grootst in IH en LH
Hierbij geldt dat de impact naar verwachting het grootst is in de IH en LH. Hiervoor geldt namelijk dat de loon- en inkomstenbelasting sowieso tot 1 april 2027 niet op elkaar aansluiten.
Voor een groep van circa 1 miljoen belastingplichtigen betekent dit dat de kans groter wordt dat zij, in tegenstelling tot wat voor hen gebruikelijk is, wel belastingaangifte moeten doen en mogelijk moeten bijbetalen. Voor een ander deel geldt juist dat mogelijk te veel loonbelasting is ingehouden. Zij moeten zelf initiatief nemen om aangifte te doen. Als zij dit niet (tijdig) doen, betalen zij te veel belasting.
Belastingplichten kunnen gedurende het jaar wel de voorlopige aanslag wijzigen, maar dit betekent initiatief vanuit de belastingplichtige zelf. Daarnaast neemt de foutgevoeligheid in het proces aanzienlijk toe en kan dit leiden tot extra werk voor zowel belastingplichtigen als de Belastingdienst.
Onrust en vragen
Voor de verschillen tussen IH en LH geldt dat de gevolgen voor het belastingjaar 2027 vanaf juni 2028 worden rechtgetrokken in de definitieve aangifte inkomstenbelasting. In totaliteit kunnen de gevolgen echter wel tot onrust en vragen leiden.
De staatssecretaris voorziet dan ook een toename van vragen bij de BelastingTelefoon en een toename van bezwaren. Dit was ook het geval bij het Belastingplan 2016, toen het kabinet besloot tot het indienen van een novelle.
Voor de overige belastingmiddelen geldt dat de impact per middel verschilt. Ook andere partijen zoals gemeenten, het UWV en de SVB maken gebruik van de parameterwaardes uit het aangenomen Belastingplan, bijvoorbeeld voor de uitkeringsverstrekking. Het verwerpen van het Belastingplan in de Eerste Kamer heeft dus ook gevolgen op andere terreinen dan de belastingen.
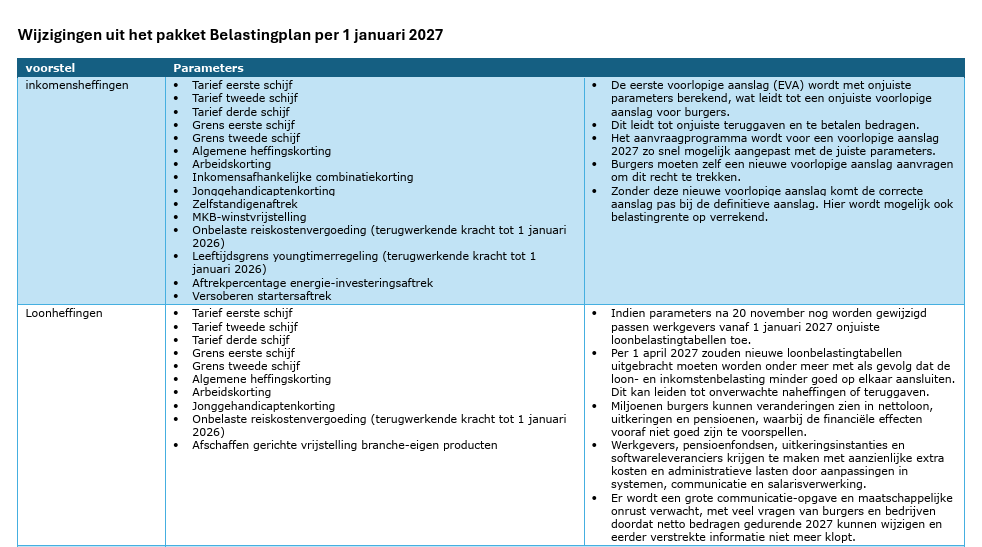
Kamerbrief uitvoeringsgevolgen verwerpen Pakket Belastingplan 2027
Overzicht gevolgen wegstemmen per middel


